Государственные закупки обычно обсуждают через конкуренцию, процедуры и требования к участникам. Но после выбора поставщика начинается не менее важная часть: расчеты, налоги, исполнение обязательств и финансовые риски сторон.
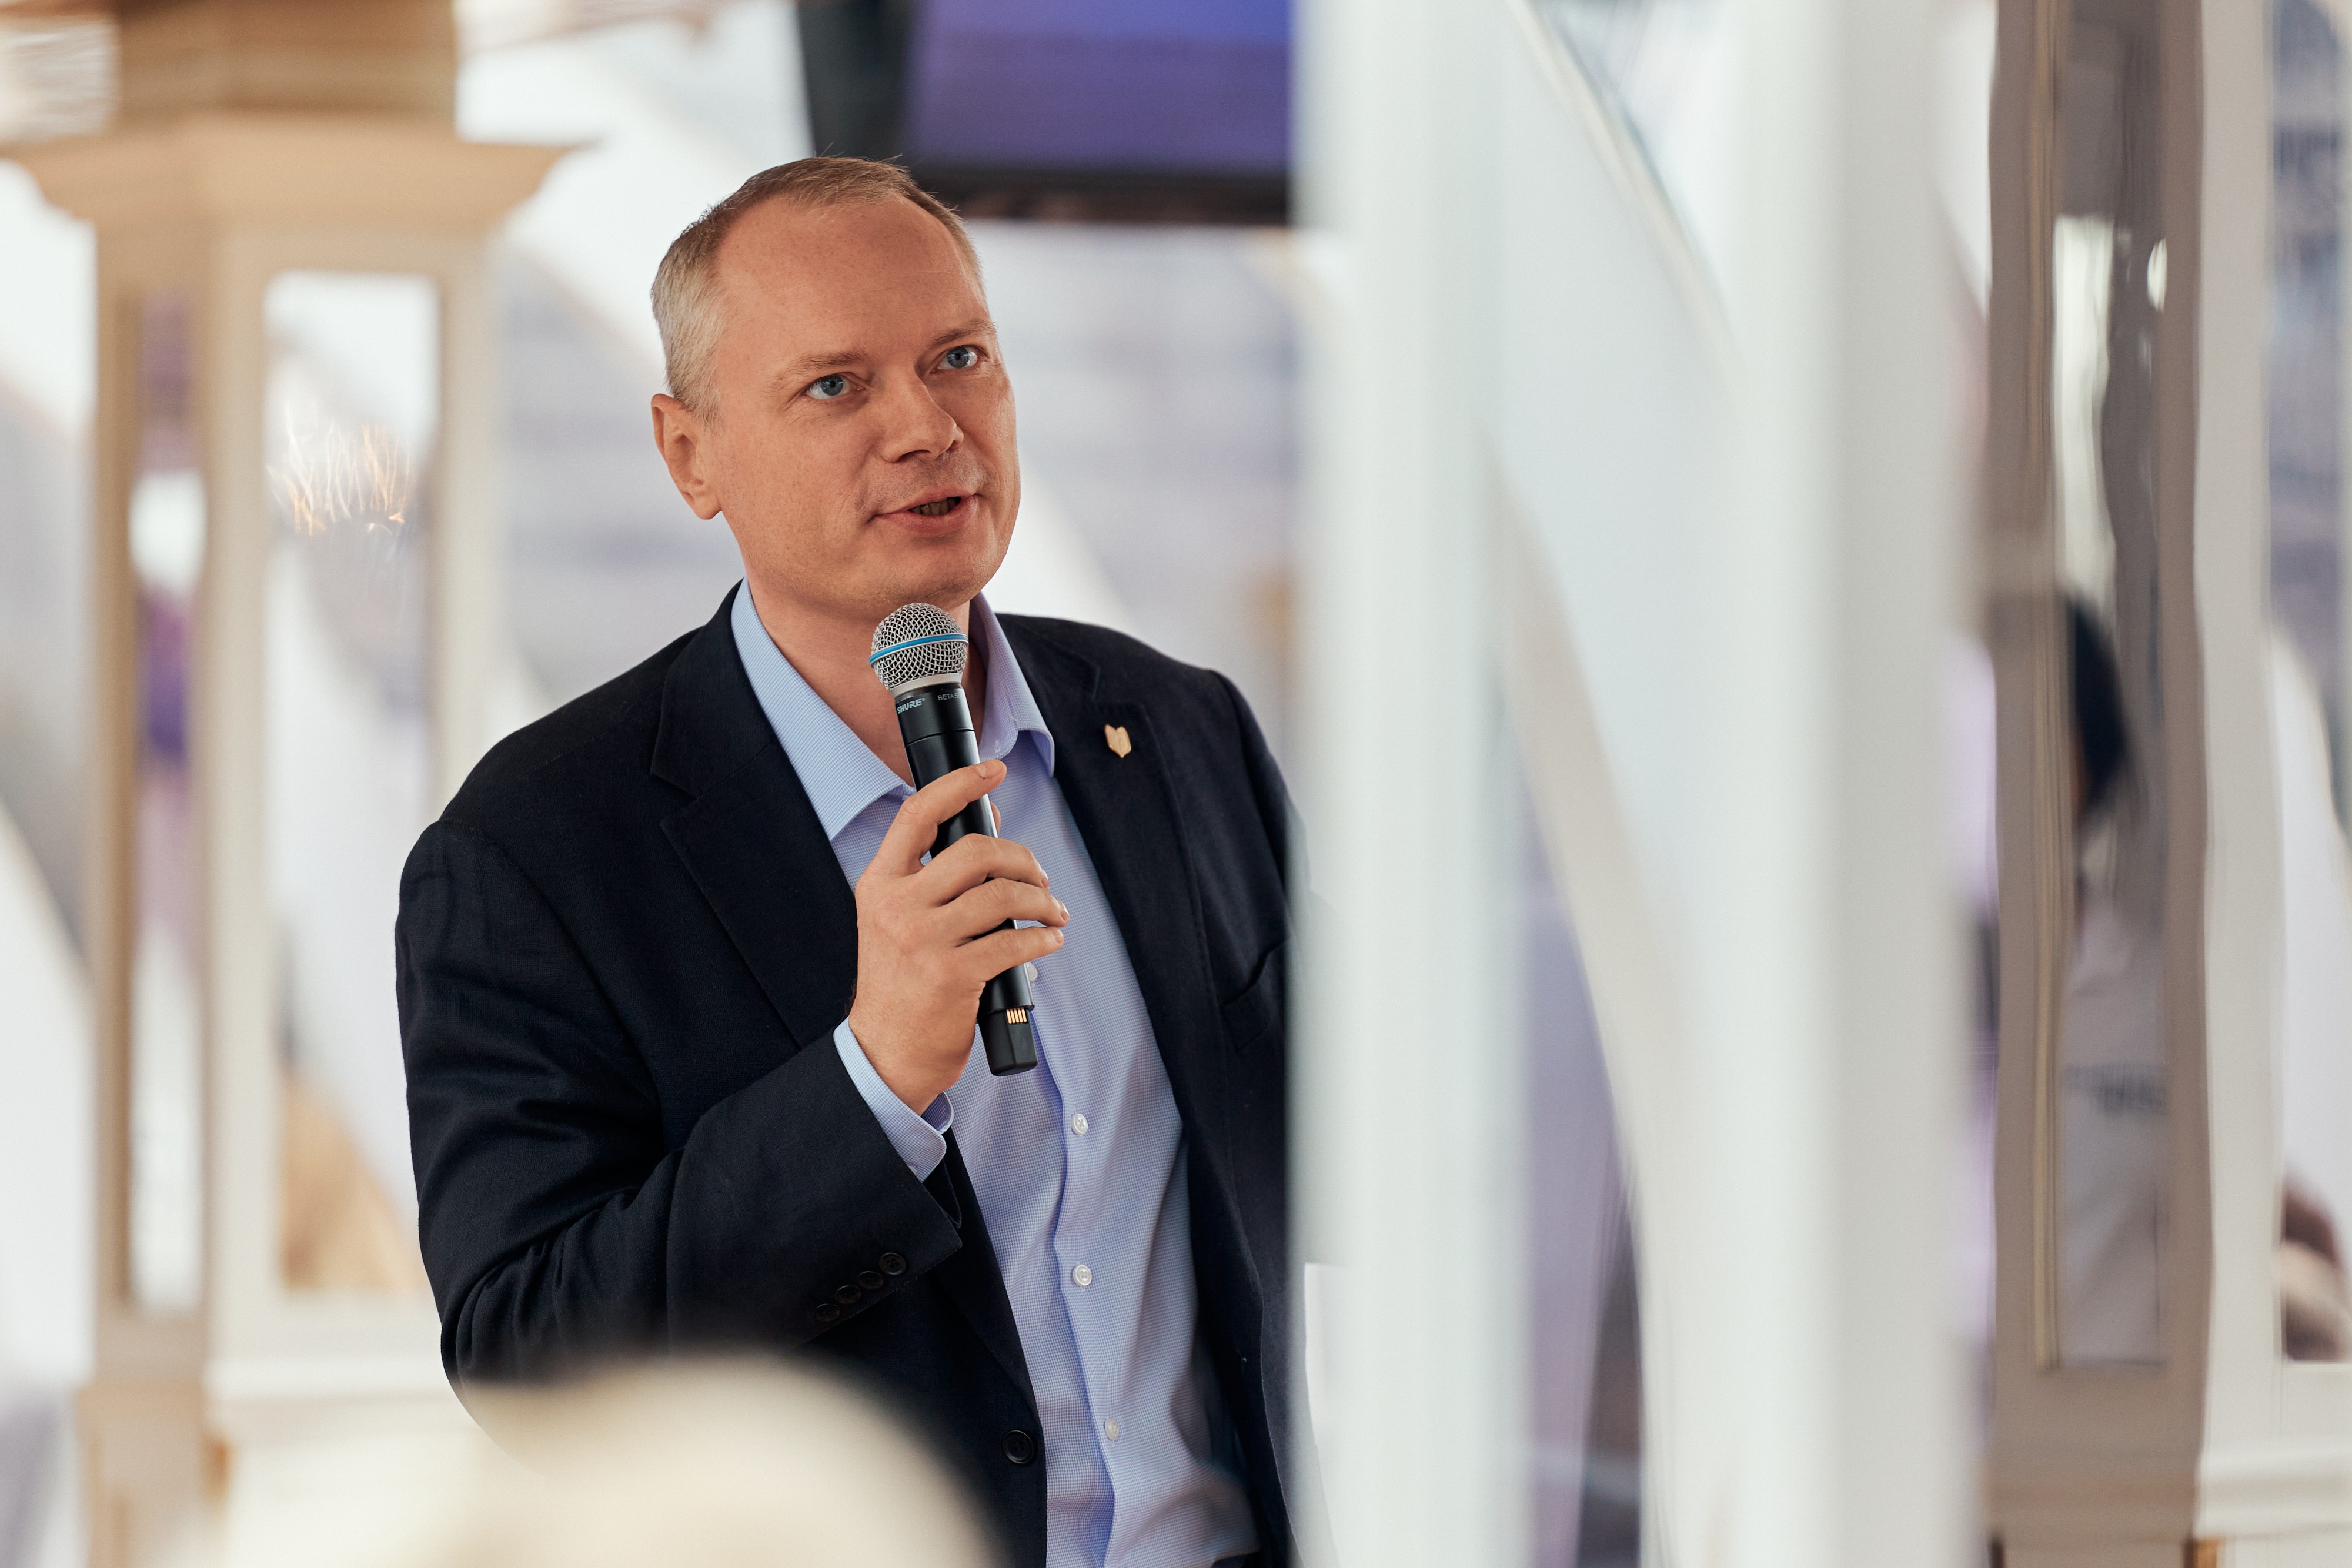
О том, почему бизнесу в госзаказе прежде всего нужна предсказуемость, как можно изменить систему расчетов, где проходит граница между ошибкой и недобросовестным поведением и почему закупщика недостаточно просто научить бояться штрафов, поговорили с Виталием Кикавцом, доктором юридических наук, доцентом, профессором кафедры прикладного правоведения и междисциплинарных юридических исследований Института правоведения РГГУ.
— Государству важно эффективно расходовать бюджетные средства, а бизнесу — понимать экономику контракта и правила работы с заказчиком. Что сегодня особенно важно для баланса этих интересов?
Проблема
поиска такого баланса сегодня остается одной из основных. Интересы сторон
различаются: заказчику важно экономно расходовать бюджет и своевременно
получить качественный результат, контрагент заинтересован в получении прибыли.
На
мой взгляд, решить эту задачу постоянным ужесточением административного
регулирования невозможно. Нужна концепция развития закупок, которая изначально
учитывает и публичный, и частный интерес.
Я
постоянно задаю аудитории один и тот же вопрос: закупки — это про конкуренцию
или про деньги? Ответы бывают разные, но в последнее время все больше людей
склоняются к тому, что закупки — это про деньги. И это радует.
Безусловно,
здесь есть и конкуренция, и бюджетные средства. Но деньги и все, что с ними
связано — расчеты, налоги и другие финансовые правоотношения, — первичны. Не будет денег — не будет и конкуренции.равоотношения, — первичны. Не будет денег — не будет и конкуренции.
А
добросовестный поставщик прежде всего ценит предсказуемость. Это устойчивое
законодательство, добросовестный заказчик и такие же добросовестные конкуренты.
— Вы предлагаете механизм публичного сальдирования.
Если объяснить идею простыми словами, что он может дать заказчику и поставщику?
Идея
заключается в том, чтобы использовать в закупках механизм, похожий на клиринг:
проводить оплату по контракту с автоматическим учетом встречных финансовых
обязательств.
Например,
одновременно с расчетом по контракту можно учитывать неустойки, задолженность
по налогам и сборам, таможенные платежи и другие обязательства. В более широкой
модели в систему расчетов могут включаться отношения контрагента с
соисполнителями, субподрядчиками и поставщиками.
В
качестве единой инфраструктуры для такого механизма может выступать Федеральное
казначейство и его территориальные органы.
Если
совсем просто: для заказчика это прослеживаемость бюджетных средств и контроль.
Для контрагента — удобство расчетов и репутация надежного партнера. Для бюджета
— консолидация расчетов в едином контуре. В перспективе такой механизм может
использоваться и при расчетах цифровым рублем.
Для
бизнеса это также означает снижение трансакционных издержек на обеспечительные
меры и банковское обслуживание, более оперативные расчеты и большую уверенность
в своевременной оплате выполненных обязательств. В конечном счете это может
повысить доверие бизнеса к публичным закупкам.
— Еще один предложенный вами механизм — публичная
цессия. Как она могла бы работать?
Цессия
давно существует в гражданско-правовых отношениях — это передача права
требования другому лицу. В закупках такие случаи тоже встречались, отдельные
споры доходили до Верховного Суда РФ. Но здесь существуют определенные коллизии
между гражданским и бюджетным законодательством.
Я
предлагаю легально использовать специальный механизм публичной цессии. Его
отличие в том, что право денежного требования переходило бы не коммерческому
банку или другой коммерческой организации, а публичному цессионарию — например,
Банку России, Федеральному казначейству или уполномоченному органу субъекта РФ.
Для
бизнеса смысл довольно простой. Компания выполнила обязательство, но по
каким-либо причинам не получает деньги вовремя. Публичная цессия могла бы
позволить ей оперативно превратить долг заказчика в реальные деньги без
длительного судебного процесса и с минимальными издержками.
Для
государства здесь тоже есть выгода: если финансовые риски поставщика становятся
ниже, это в конечном счете может снижать и себестоимость закупаемых товаров,
работ и услуг.
— Вы исследовали практику включения компаний в реестр
недобросовестных поставщиков. Как отличить недобросовестность от ошибки или
обстоятельств, которые компания не могла предотвратить?
Это
одна из самых сложных проблем. РНП — не просто административная мера. Для
хозяйствующего субъекта включение в реестр может иметь очень серьезные
последствия, вплоть до фактического прекращения бизнеса.
Поэтому
при рассмотрении таких ситуаций должна учитываться презумпция добросовестности.
Важно
установить, был ли умысел или речь идет, например, об ошибке, связанной с
недосмотром за изменениями законодательства. Мог ли участник объективно
предотвратить нарушение? Хозяйствующий субъект не должен быть наказан за то,
что он не способен контролировать или предотвратить.
Необходимо
смотреть и на поведение компании после возникновения проблемы. Выявил нарушение
и устранил его — одна ситуация. Выявил и попытался скрыть — совершенно другая.
Имеет значение наличие негативных последствий, попытки их минимизировать и
меры, которые компания приняла, чтобы подобное не повторилось.
— Специалистам по закупкам приходится постоянно
работать с меняющимся законодательством. Что сегодня важнее: знать все
последние изменения или понимать логику самой системы?
Много
вопросов вызывает сама подготовка работников заказчика. Правовое регулирование
закупок не только очень сложное, но и находится в состоянии постоянных вне
концептуальных изменений. Я называю это «тахикардией правового регулирования».
Любой
врач скажет, что тахикардия — неприятный, а порой и опасный симптом. Закупки
тоже можно рассматривать как живой организм. Его нужно лечить, но лечить прежде
всего первопричину, а не постоянно приглушать симптомы.
Представьте
специалиста, который прошел обучение, но в итоге так и не понимает, где
проходят границы его ответственности, компетенции и полномочий и почему они
именно такие. Его научили бояться, но не научили понимать систему и принимать
правильные решения.
Отсюда
у меня возникает и отдельный вопрос к самому статусу «эксперта». Кто его
присваивает? На мероприятиях постоянно встречаются эксперты по закупкам,
сертифицированные эксперты, своего рода «экспертные эксперты».
Если
существует соответствующая должность или сертификация — хорошо, можно указать,
кем и когда она подтверждена. Но само название еще не свидетельствует о
профессионализме. Если немного утрировать, иначе мы скоро начнем перечислять в
статусах вообще все, вплоть до выпускника детского сада или средней школы.
В
закупках нужны профессионалы, чья компетентность подтверждается системной
работой и результатами. Поэтому специалиста важно учить прежде всего понимать
систему, а не только очередному изменению формы или способам избежать штрафа.
— Почему при развитии контрактной системы важно
смотреть не только на процедуру выбора поставщика?
Как
я уже говорил, закупки — это в первую очередь про деньги, про бюджет. Поэтому
рассматривать их нужно в том числе как финансово-правовой институт.
Конкурентные
и неконкурентные процедуры — лишь верхушка айсберга. Под водой остаются
ценообразование, налоги, расчеты, логистика и другие расходы, которые
становятся особенно заметны уже при исполнении контракта.
Именно
этим вопросам, на мой взгляд, сегодня уделяется недостаточно внимания и в
обучении, и на практике. Часто финансовые проблемы становятся очевидными уже
тогда, когда нарушение произошло и подключился контроль. А это поздно.
Поэтому
при развитии закупочной системы необходимо заранее учитывать экономику всего
контракта: цену, налоги, логистику, расчеты и другие транзакционные издержки.
Чем лучше это сделано на старте, тем предсказуемее закупка и для государства, и
для бизнеса.
Ряд научных статей, монографий, а также диссертационные работы:
1.
Кикавец В.В. Публичный интерес в сфере закупок // Вестник Российского
университета дружбы народов. Серия: Юридические науки. 2020. Том 24. № 4. С.1039-1062.
2.
Кикавец, В.В. Применение законодательства о публичных закупках в
кассационной практике Верховного Суда Российской Федерации // Российское
правосудие, 2023. № 6. С. 92-107.
3.
Кикавец, В. В. Коррупционные риски в правовом обеспечении финансирования
публичных закупок // Вестник Пермского государственного университета.
Юридические науки. 2023. Вып. 4(62). С. 613–628
4.
Кикавец, В.В. Замещающие сделки в публичных закупках // Безопасность
бизнеса. – 2024. – № 4. – С. 11–15.
5.
Кикавец, В.В. Признание сделки недействительной: на примере публичных
закупок // Государственные и муниципальные закупки – 2024. Сборник докладов XIX
Всероссийской практической конференции-семинара. М.: АО «Т 8 Издательские
Технологии», 2024. – 250 с. (С. 176–182).
6.
Кикавец, В.В. Планирование как основа правового регулирования публичных
закупок // Юридическое образование и наука. – 2025. – № 1. – С. 31–35.
7.
Кикавец, В.В. Публичный аудит сферы закупок в системе национального
аудита / В.В. Кикавец // Финансовое право. – 2025. – № 3. – С. 5–9.
8.
Кикавец, В.В. Проблемы реализации специальных налоговых режимов в сфере
публичных закупок // Законы России: опыт, анализ, практика. – 2025. – № 2. – С.
27 – 30.
9.
Кикавец, В.В. Реестр недобросовестных поставщиков как специфический вид
юридической ответственности в публичных закупках // Безопасность бизнеса. –
2026. – №1. – С. 20–26
10.
Кикавец, В.В. Философия финансово-правового регулирования публичных
закупок // Юридическое образование и наука. – 2026. – № 3. – С. 8–11.
11.
Кикавец, В.В. Публичное сальдирование в сфере публичных закупок / В.В. Кикавец // Финансовое
право. – 2026. – № 5. – С. 9–12.
12.
Кикавец, В.В. Манифест о национальных публичных производственных
синдикатах // Юридическая наука. – 2026. – № 7. – С. 176-178
13.
Кикавец, В.В. Публичная цессия в сфере публичных закупок // Безопасность
бизнеса. – 2026. – № 3. – С. 26–30.
Диссертации и отдельные монографии:
1.
Кикавец, В.В. Административно-правовое регулирование государственного
заказа в Российской Федерации: диссертация на соискание ученой степени
кандидата юридических наук. – Москва, 2010. – 210 с.
2.
Кикавец, В.В. Финансово-правовое регулирование публичных закупок в
Российской Федерации: диссертация на соискание ученой степени доктора
юридических наук. – Москва, 2025. – 442 с.
3.
Кикавец В.В., Кузнецов К.В. От партнерства до рейдерства: практика
государственных и государственно-корпоративных закупок. Монография // В.В.
Кикавец, К.В. Кузнецов - М.: Проспект. 2019. – 223 с. ISBN – 978-5-392-26925-9.
4.
Кикавец В.В. История правового регулирования государственных закупок в
России: финансовый аспект: монография. – М: Проспект, 2020. – 128 с. ISBN –
978-5-392-29686-6.
5.
Кикавец В.В. Публичные закупки в практике зарубежных стран: монография.
– М.: Проспект, 2021. – 176 с.
6.
Кикавец В.В., Вдовин Е.Ю. Публичные закупки в России: интересы,
конкуренция, ценообразование: монография / под ред. В.В. Кикавца. – М.:
Проспект, 2021. – 256 с.
7.
Кикавец В.В., Цареградская Ю.К. Финансовый контроль публичных закупок в
Российской Федерации: монография / под ред. В.В. Кикавца. – М.: Проспект, 2024.
– 208 с.
8.
Кикавец В.В. Гражданско-правовое регулирование отношений в сфере
закупок для государственных и муниципальных нужд: учебное пособие /
составитель: Кикавец В.В. – Москва. – 2025. – 170 с.